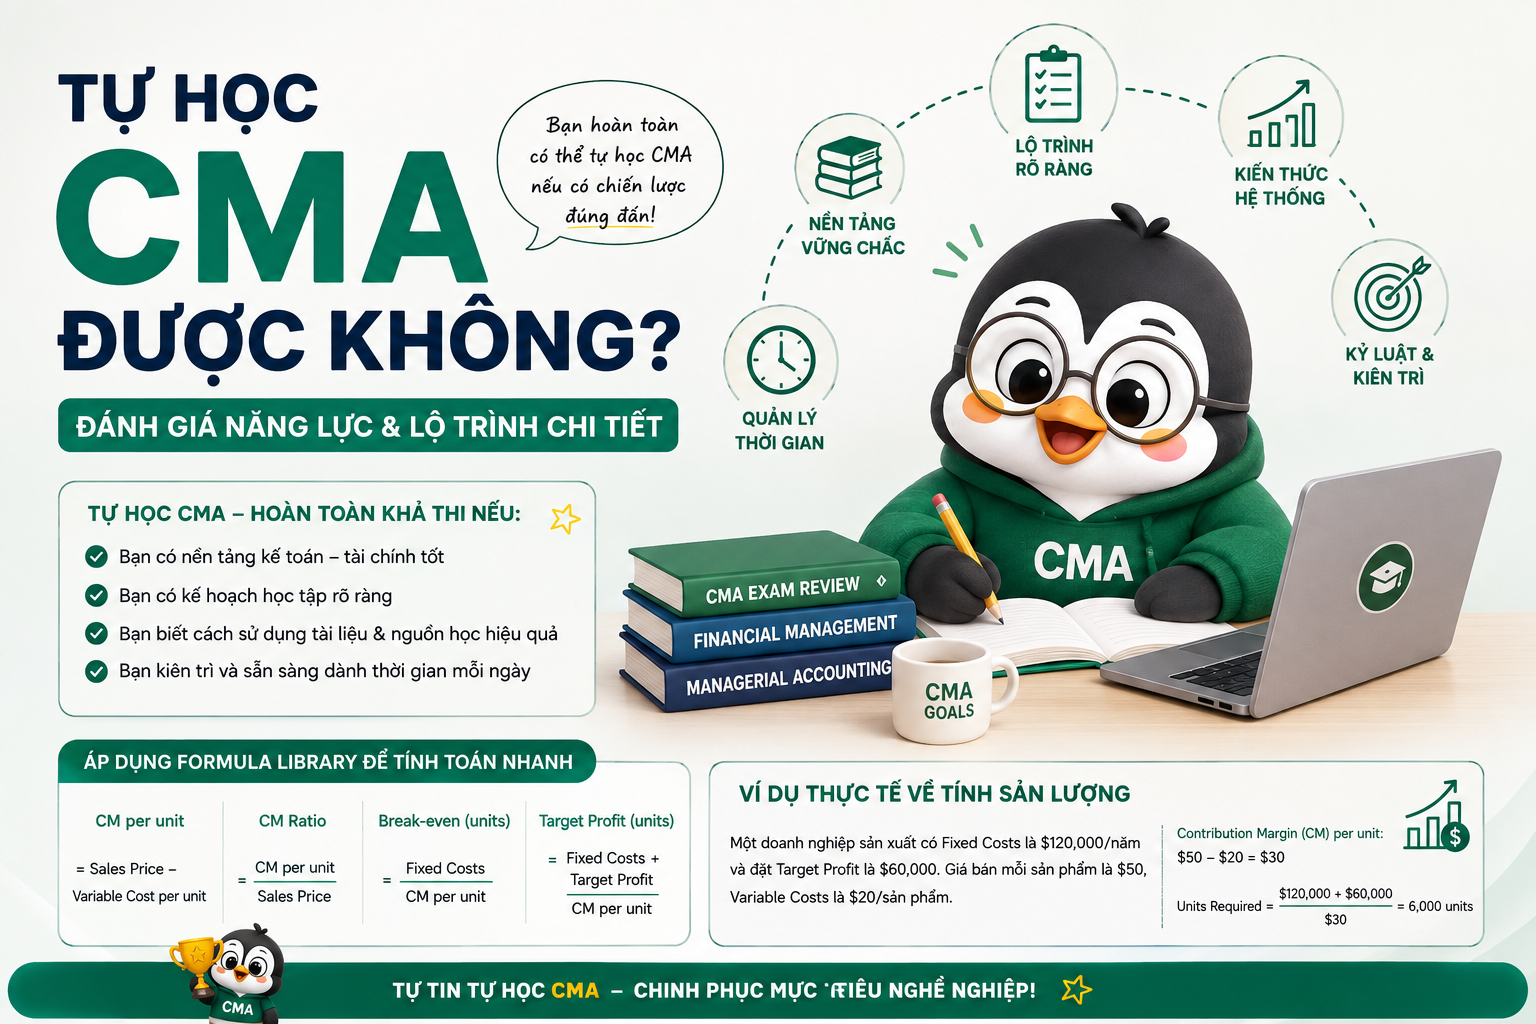
Tự học CMA đòi hỏi kỷ luật và một chiến lược rõ ràng. Khác với nhiều chương trình học thuật, đề thi CMA kiểm tra trực tiếp khả năng giải quyết vấn đề và ra quyết định quản trị dựa trên dữ liệu tài chính. Nếu chỉ đọc sách mà không có định hướng, bạn rất dễ bị quá tải trước hàng nghìn trang tài liệu và hàng trăm công thức.
Câu hỏi quan trọng không phải là học bao lâu, mà là học thế nào để biến kiến thức thành khả năng xử lý tình huống. Bài viết này đưa ra một lộ trình tự học cụ thể: đánh giá nền tảng, chia giai đoạn ôn tập, dùng đúng công cụ và tránh các bẫy hay gặp.
Đánh giá nền tảng trước khi bắt đầu
Sai lầm phổ biến là lao ngay vào các chủ đề như CVP Analysis hay lập ngân sách mà chưa kiểm tra nền tảng kế toán. Đề thi CMA không chỉ đòi hỏi nhớ công thức mà phải hiểu số liệu tài chính được dùng để ra quyết định như thế nào.
Tư duy Financial Accounting và Managerial Accounting
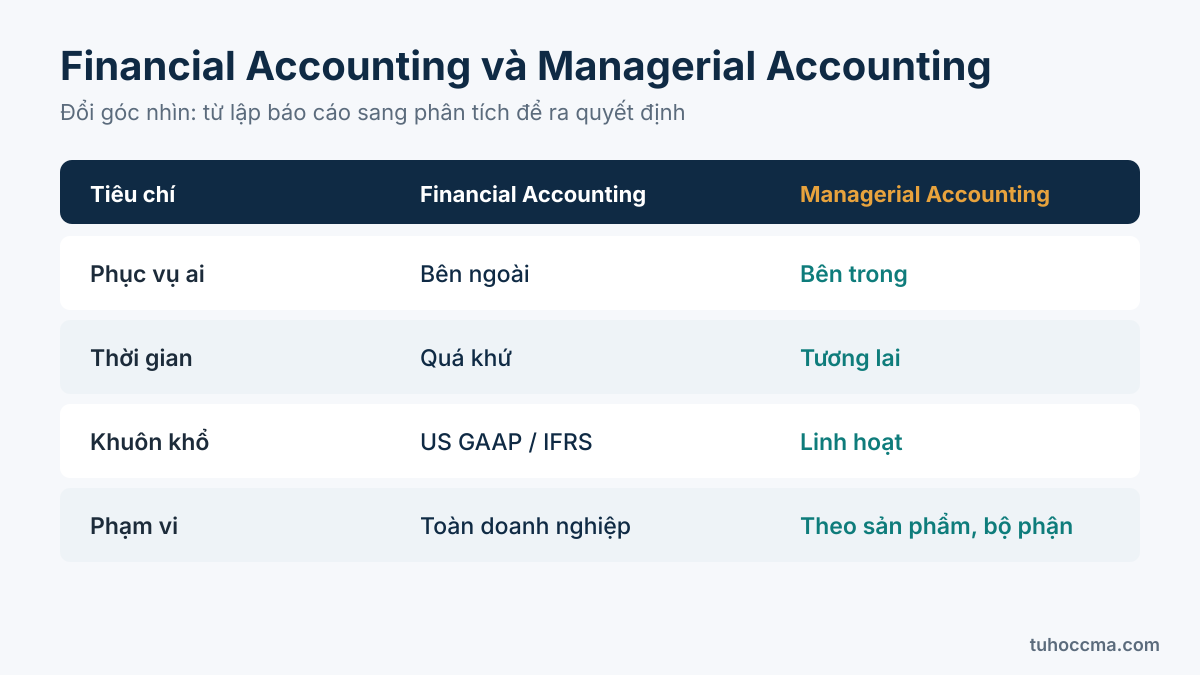
Để học tốt CMA, bạn cần chuyển từ góc nhìn của người lập báo cáo theo chuẩn mực sang góc nhìn của người phân tích để ra quyết định.
Tiêu chí | Financial Accounting | Managerial Accounting |
|---|---|---|
Phục vụ ai | Bên ngoài (cổ đông, ngân hàng, cơ quan thuế) | Bên trong (ban giám đốc, quản lý bộ phận) |
Định hướng thời gian | Phản ánh quá khứ | Dự báo, ra quyết định cho tương lai |
Khuôn khổ | Tuân thủ US GAAP / IFRS | Linh hoạt theo nhu cầu quản trị |
Phạm vi báo cáo | Toàn doanh nghiệp | Chi tiết theo sản phẩm, bộ phận, trung tâm chi phí |
Tự kiểm tra kiến thức nền: chu kỳ kế toán và kế toán dồn tích
Đề thi CMA gần như không hỏi về ghi sổ, nhưng nếu bạn chưa vững chu kỳ kế toán (The Accounting Cycle) và nguyên tắc dồn tích (Accrual Accounting), bạn sẽ khó hiểu các phần báo cáo tài chính và phân tích báo cáo. Hãy tự kiểm tra:
Luồng ghi chép: Bạn có nắm thứ tự ghi nhật ký → sổ cái → bảng cân đối thử → bút toán điều chỉnh → báo cáo tài chính → bút toán khóa sổ không?
Phân loại tài khoản: Bạn có phân biệt tài khoản tạm thời (doanh thu, chi phí, cổ tức, khóa sổ về 0 cuối kỳ) và tài khoản thường xuyên (tài sản, nợ phải trả, vốn chủ sở hữu, mang số dư sang kỳ sau) không?
Kiểm soát lỗi: Bạn có biết vì sao bảng cân đối thử vẫn cân khi kế toán bỏ sót cả một giao dịch hoặc ghi nhầm tài khoản không?
Ví dụ: Ngày 01/10, doanh nghiệp trả trước 12.000 USD tiền thuê văn phòng cho 12 tháng, ghi vào tài khoản Prepaid Rent. Đến ngày lập báo cáo 31/12 (sau 3 tháng):
Chi phí thuê mỗi tháng = 12.000 / 12 = 1.000 USD
Chi phí 3 tháng đã dùng = 1.000 × 3 = 3.000 USD
Bút toán điều chỉnh ngày 31/12: Nợ Rent Expense 3.000 USD / Có Prepaid Rent 3.000 USD
⚠️ Bẫy hay gặp: Bút toán điều chỉnh dồn tích và phân bổ (accruals, deferrals) không làm phát sinh dòng tiền, nên không có tài khoản Cash. Nếu đề hỏi bút toán điều chỉnh kiểu này mà một đáp án có Cash, gần như chắc chắn đó là đáp án sai. (Ngoại lệ là các bút toán điều chỉnh sau khi đối chiếu ngân hàng, như ghi nhận phí ngân hàng, vì khi đó tiền thực tế đã thay đổi.)
Lộ trình tự học chia theo 3 giai đoạn
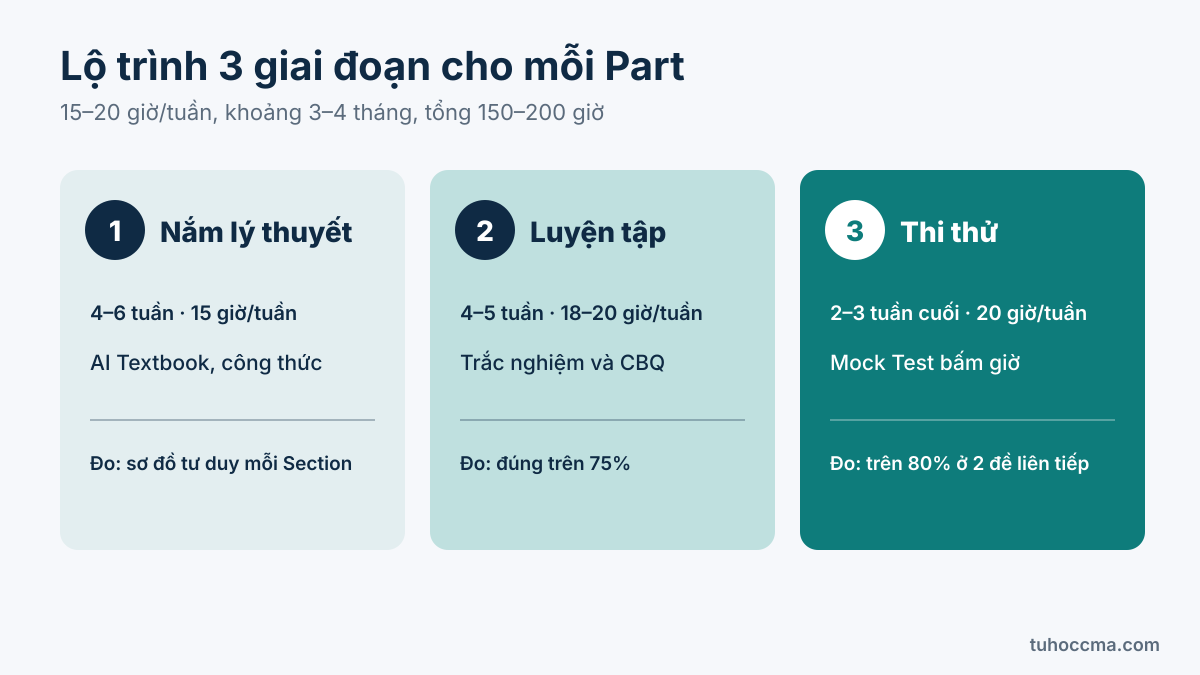
Với người đi làm, một khung hợp lý là 15–20 giờ mỗi tuần, khoảng 3–4 tháng cho mỗi Part, tổng khoảng 150–200 giờ tùy nền tảng. Lộ trình chia thành 3 giai đoạn để bạn dễ đo tiến độ.
Giai đoạn 1: Nắm vững lý thuyết cốt lõi (4–6 tuần, khoảng 15 giờ/tuần)
Mục tiêu là hiểu bản chất các khái niệm và quy trình. Đọc lý thuyết trên AI Textbook, ghi chú luồng số liệu, và lập danh sách công thức cốt lõi cho riêng mình.
Ví dụ: Doanh nghiệp X có doanh thu thuần năm gốc 1.000.000 USD, năm hiện tại 1.250.000 USD. Phân tích ngang (Horizontal Analysis):
Tỷ lệ thay đổi = (1.250.000 − 1.000.000) / 1.000.000 × 100% = 25%
Giai đoạn 2: Luyện tập cường độ cao (4–5 tuần, 18–20 giờ/tuần)
Chuyển từ ghi nhớ sang phản xạ làm bài: luyện câu trắc nghiệm và câu hỏi tình huống (CBQ) trên Smart Practice và trang Luyện tập.
Ghi lại câu sai: Lập sổ tay lỗi sai theo nguyên nhân, ví dụ nhầm giữa cơ sở dồn tích và cơ sở tiền mặt.
Luyện tốc độ: Tập làm khoảng 1,5 phút mỗi câu trắc nghiệm để có thời gian dự phòng cho câu khó.
Giai đoạn 3: Nước rút với thi thử (2–3 tuần cuối, khoảng 20 giờ/tuần)
Làm các đề thi thử trên Mock Test trong điều kiện bấm giờ như thật để quen áp lực phòng thi.
Giai đoạn | Thời lượng | Mục tiêu | Chỉ số đo |
|---|---|---|---|
1. Nắm lý thuyết | 4–6 tuần | Học hết lý thuyết, hiểu bản chất công thức | Hoàn thành sơ đồ tư duy cho từng Section |
2. Luyện tập | 4–5 tuần | Lấp lỗ hổng kiến thức, tránh bẫy đề | Tỷ lệ làm đúng trên 75% |
3. Thi thử | 2–3 tuần | Quản lý thời gian bài thi 4 giờ, làm quen câu hỏi tình huống | Trên 80% điểm ở 2 đề thi thử liên tiếp |
Học sâu: từ khái niệm đến công thức
Đừng học thuộc công thức một cách máy móc. Đề thi CMA kiểm tra việc bạn hiểu ý nghĩa và mối quan hệ giữa các con số.
Bản chất của số dư đảm phí và điểm hòa vốn
Số dư đảm phí (Contribution Margin) là phần doanh thu còn lại sau khi trừ toàn bộ biến phí, dùng để bù đắp định phí và tạo ra lợi nhuận.
Ví dụ: Giá bán 100 USD/sản phẩm, biến phí 60 USD/sản phẩm, nên số dư đảm phí đơn vị là 40 USD. Định phí 120.000 USD. Điểm hòa vốn = 120.000 / 40 = 3.000 sản phẩm. Bán đúng 3.000 sản phẩm thì lợi nhuận bằng 0. Từ sản phẩm thứ 3.001, mỗi sản phẩm cộng thêm 40 USD vào lợi nhuận hoạt động.
Phân tích ngang và phân tích dọc
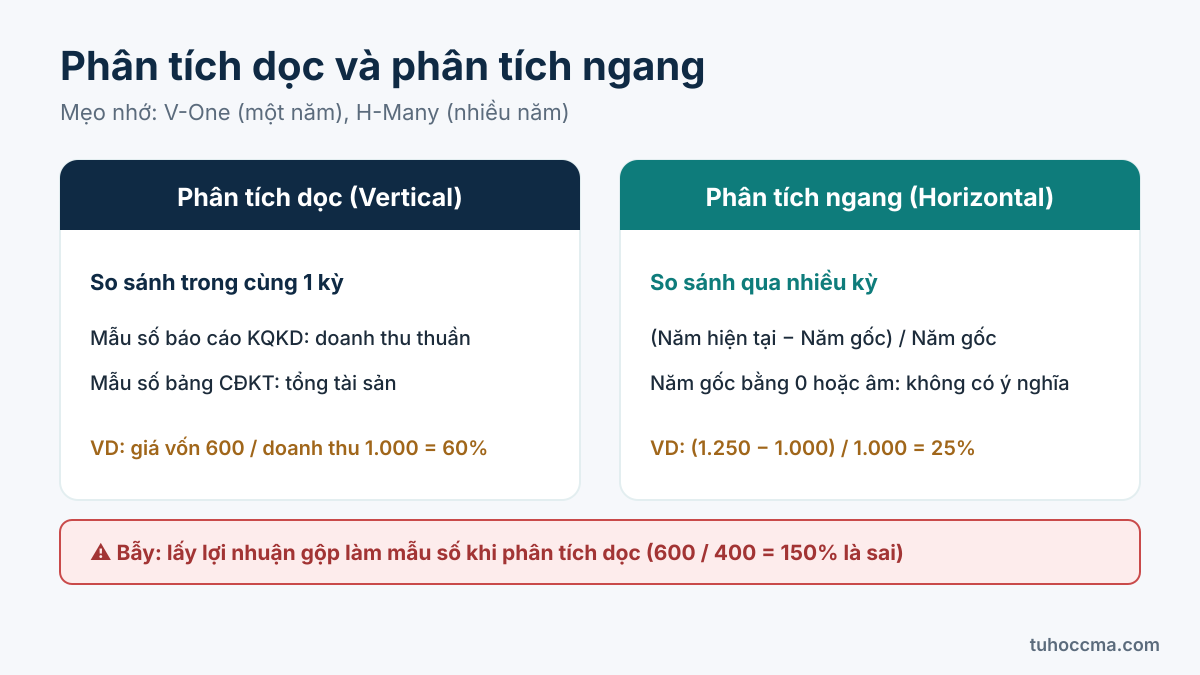
Phân tích dọc (Vertical Analysis): Quy đổi báo cáo thành tỷ lệ phần trăm trong cùng một kỳ (Common-Size Statements). Trên báo cáo kết quả kinh doanh, mẫu số là doanh thu thuần (100%). Trên bảng cân đối kế toán, mẫu số là tổng tài sản (100%).
Phân tích ngang (Horizontal Analysis): Đo mức thay đổi của một khoản mục qua các kỳ: (Số năm hiện tại − Số năm gốc) / Số năm gốc.
Mẹo nhớ: “V-One” (phân tích dọc, một năm) và “H-Many” (phân tích ngang, nhiều năm).
⚠️ Bẫy hay gặp: Với phân tích dọc trên báo cáo kết quả kinh doanh, mẫu số phải là doanh thu thuần, không phải lợi nhuận gộp.
Ví dụ: Doanh thu thuần 1.000.000 USD, giá vốn 600.000 USD, lợi nhuận gộp 400.000 USD.
Tính đúng: tỷ lệ giá vốn = 600.000 / 1.000.000 = 60%.
Tính sai: 600.000 / 400.000 = 150% (lấy nhầm lợi nhuận gộp làm mẫu số).
Giá trị kỳ vọng trong đánh giá rủi ro
Giá trị kỳ vọng (Expected Value) bằng tổng các kết quả có thể xảy ra nhân với xác suất tương ứng.
Ví dụ: Một dự án có 60% khả năng mang lại 500.000 USD và 40% khả năng lỗ 100.000 USD.
Giá trị kỳ vọng = 500.000 × 0,6 + (−100.000) × 0,4 = 260.000 USD.
Giá trị kỳ vọng dương cho nhà quản trị một cơ sở định lượng để cân nhắc, nhưng quyết định cuối cùng còn tùy mức độ chấp nhận rủi ro, nhất là khi khoản lỗ 100.000 USD có thể gây khó khăn cho doanh nghiệp.
Công cụ tự học nên dùng
AI Textbook
Thay vì đọc thủ công từng chương dày đặc, hãy dùng AI Textbook để nắm nhanh thuật ngữ then chốt, sơ đồ và các bẫy đề thi của từng bài, rồi dành thời gian cho phần luyện tập.
Formula Library và Flashcards
Đề thi CMA đòi hỏi bạn nhớ và áp dụng công thức nhanh. Hãy kết hợp Formula Library với Flashcards theo 3 bước mỗi ngày:
Ôn công thức cốt lõi: số dư đảm phí (CM = Doanh thu − Biến phí), điểm hòa vốn theo sản lượng (Định phí / Số dư đảm phí đơn vị), giá trị kinh tế gia tăng (EVA = NOPAT − Vốn đầu tư × WACC).
Luyện phản xạ bằng Flashcards: dùng mẹo “V-One” và “H-Many” để phân biệt nhanh hai kiểu phân tích báo cáo.
Ghi nhớ điều kiện của công thức: khi tính phần trăm thay đổi, nếu số năm gốc bằng 0 hoặc âm thì tỷ lệ phần trăm không có ý nghĩa.
Kỹ năng làm bài: trắc nghiệm và câu hỏi tình huống
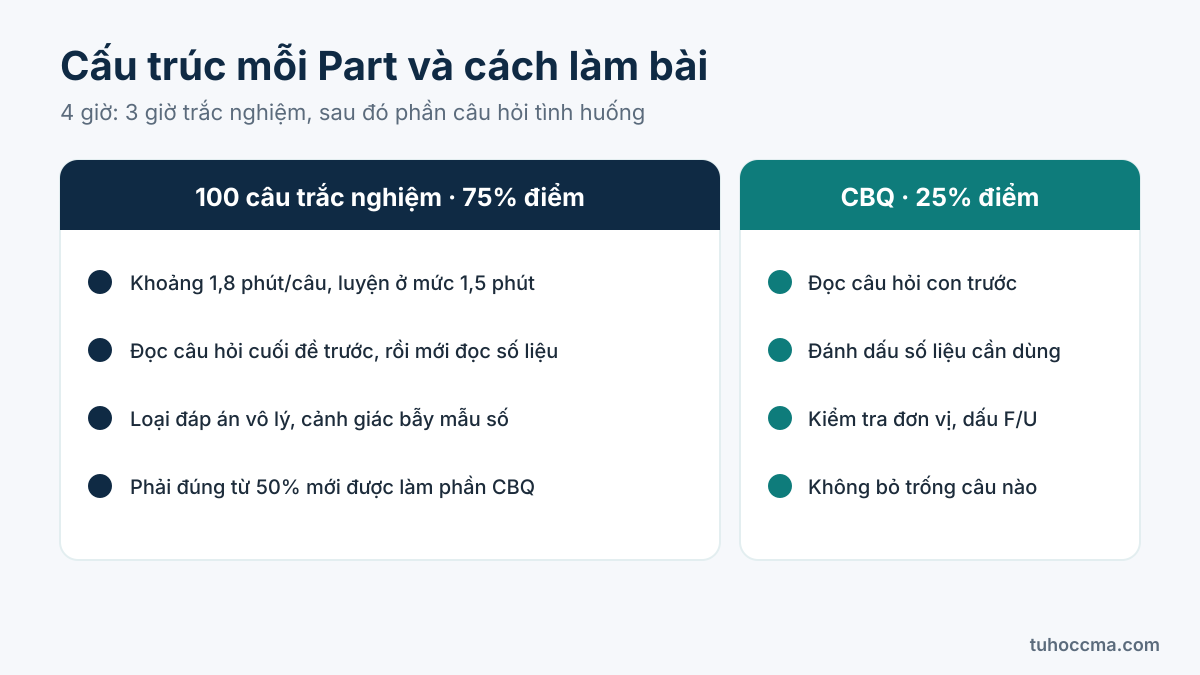
Mỗi Part thi trong 4 giờ: 100 câu trắc nghiệm trong 3 giờ (chiếm 75% điểm), trung bình khoảng 1,8 phút mỗi câu; sau đó là phần câu hỏi tình huống (CBQ, chiếm 25% điểm). Từ kỳ thi tháng 9–10/2026, CBQ thay cho 2 bài luận trước đây. Bạn phải trả lời đúng ít nhất 50% câu trắc nghiệm mới được làm phần tình huống.
Làm câu trắc nghiệm không bị hết giờ
Đọc câu hỏi ở cuối đề trước để biết đề yêu cầu gì, rồi mới đọc số liệu. Khi luyện trên Smart Practice, hãy tập loại trừ đáp án nhiễu:
Loại đáp án vô lý: Nếu đề hỏi bút toán điều chỉnh dồn tích hoặc phân bổ, loại các đáp án có tài khoản Cash.
Cảnh giác mẫu số: Trong phân tích dọc trên báo cáo kết quả kinh doanh, mẫu số là doanh thu thuần.
Ví dụ: Công ty A có doanh thu thuần 2.000.000 USD, lợi nhuận gộp 800.000 USD, chi phí bán hàng 200.000 USD. Đề hỏi tỷ lệ chi phí bán hàng theo phân tích dọc.
Sai: 200.000 / 800.000 = 25% (lấy nhầm lợi nhuận gộp làm mẫu số).
Đúng: 200.000 / 2.000.000 = 10%.
Làm câu hỏi tình huống (CBQ)
Mỗi tình huống là một doanh nghiệp với đoạn mô tả, bảng số liệu và nhiều câu con: nhập số, chọn từ danh sách, chọn một hoặc nhiều đáp án.
Đọc câu hỏi con trước, rồi mới đọc tình huống: để biết cần tìm số liệu nào, tránh đọc lan man.
Đánh dấu số liệu trong bảng: nhiều bảng có số liệu gây nhiễu không dùng cho câu nào.
Kiểm tra đơn vị và dấu: câu nhập số dễ sai vì nhầm đơn vị (nghìn hay triệu), làm tròn hoặc nhầm dấu Favorable/Unfavorable.
Không bỏ trống câu nào: nếu không chắc, hãy chọn đáp án hợp lý nhất rồi đi tiếp, quay lại sau nếu còn thời gian.
💡 Tip: Luyện các tình huống trên CBQ Practice trong điều kiện bấm giờ để quen cách đọc tình huống dài trong thời gian ngắn.
Những bẫy kinh điển khi tự ôn
Chỉ nhìn tỷ lệ phần trăm, bỏ qua số tuyệt đối
Nhiều thí sinh đánh giá mức biến động chỉ bằng tỷ lệ phần trăm mà bỏ qua số tiền tuyệt đối.
Ví dụ: Giữa năm 1 và năm 2 của công ty A:
Chi phí R&D tăng 500% (từ 100 USD lên 600 USD).
Chi phí bán hàng tăng 10% (từ 1.000.000 USD lên 1.100.000 USD).
Nhìn tỷ lệ thì R&D biến động mạnh nhất. Nhưng xét mức trọng yếu, chi phí bán hàng tăng thêm 100.000 USD, so với 500 USD của R&D. Cần kết hợp cả hai: tỷ lệ phần trăm cho biết tốc độ, số tuyệt đối cho biết quy mô.
Nhầm giữa năm gốc và năm liền trước
Khi phân tích xu hướng nhiều năm, đề thường gài bẫy ở mẫu số:
So với năm gốc (Base Year): mẫu số cố định là năm 1. Công thức: (Năm hiện tại − Năm gốc) / Năm gốc.
So với năm liền trước (Prior Year): mẫu số đổi theo từng năm. Công thức: (Năm hiện tại − Năm trước) / Năm trước.
Lỗi hay gặp là tính chênh lệch năm 3 so với năm 1 nhưng lại chia cho số của năm 2. Hãy đọc kỹ đề yêu cầu so sánh với kỳ nào.
Kết luận
Tự học CMA cần định hướng rõ và sự bền bỉ. Hãy vững kiến thức nền về kế toán dồn tích, hiểu cách vận hành của các chỉ số như phân tích ngang, phân tích dọc, số dư đảm phí, rồi đi theo lộ trình 3 giai đoạn: đọc lý thuyết trên AI Textbook, luyện tập cường độ cao, và thi thử trên Mock Test. Bắt đầu bằng việc tự đánh giá nền tảng ngay hôm nay, và giữ kỷ luật với từng khối thời gian bạn dành cho CMA.
🎯 Muốn tự học CMA bằng tiếng Việt?